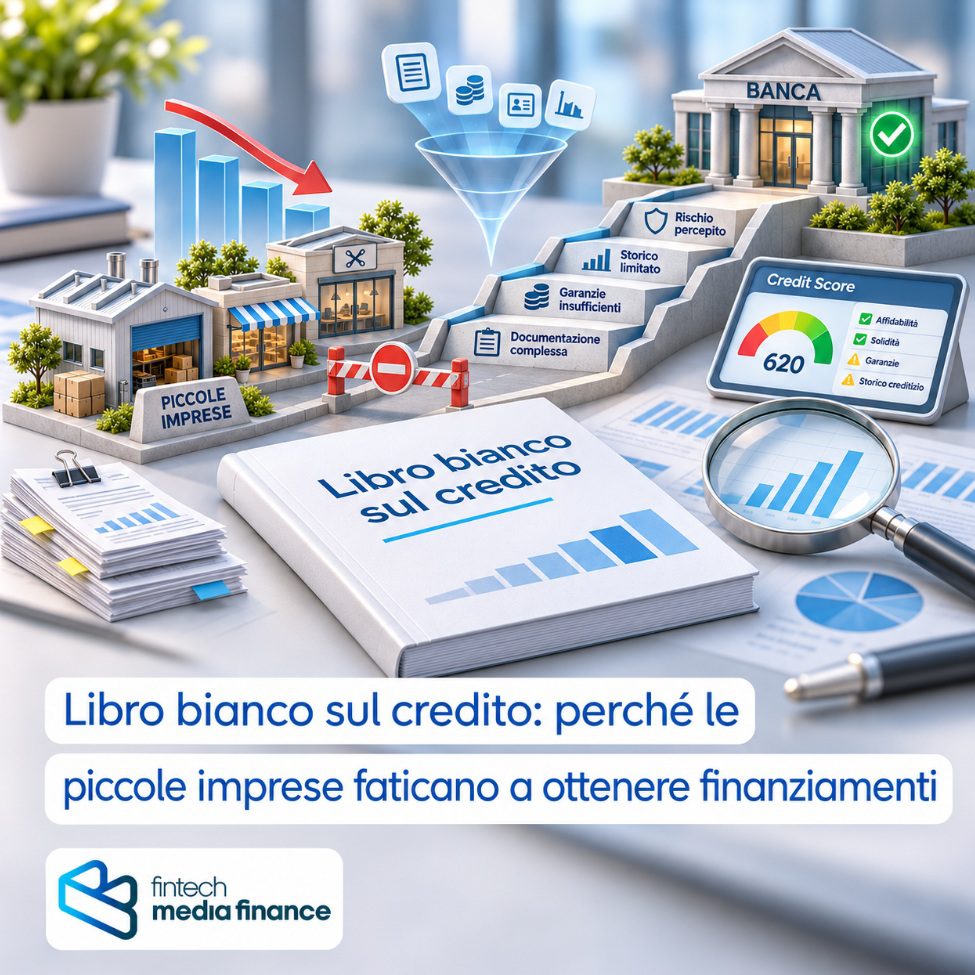
Le micro e piccole imprese rappresentano la componente più diffusa del sistema produttivo italiano, ma continuano a incontrare difficoltà strutturali nell'accesso al credito bancario.
È quanto emerge dal “Libro bianco sul credito alle micro piccole imprese (mPI)”, dossier tecnico pubblicato nel giugno 2026, a cura di Paola Paoloni e realizzato con il contributo di diversi esperti del settore finanziario.
Lo studio analizza l'evoluzione del credito dal 2010 al 2025, individuando le principali criticità del sistema e proponendo possibili interventi per migliorare l'accesso ai finanziamenti.
Uno dei dati più significativi riguarda le imprese con meno di 20 addetti: secondo le elaborazioni richiamate nel Libro bianco, lo stock dei finanziamenti bancari è passato da circa 171 miliardi di euro nel 2011 a 114 miliardi nel 2023, registrando una contrazione di circa il 35%.
Una riduzione che non può essere spiegata esclusivamente con una minore domanda di finanziamenti.
Il documento evidenzia infatti come molte imprese rinuncino preventivamente a richiedere credito, scoraggiate dalla percezione di difficoltà nell'ottenere una risposta positiva.
Le cause individuate dal Libro bianco sono diverse: minore patrimonializzazione, informazioni economico-finanziarie spesso poco strutturate, costi elevati delle istruttorie rispetto agli importi richiesti e crescente utilizzo di modelli automatizzati di valutazione del rischio.
A questi fattori si aggiunge la progressiva riduzione degli sportelli bancari, che ha indebolito il tradizionale rapporto di prossimità tra banca e imprenditore.
Il risultato è che anche imprese economicamente sostenibili possono incontrare difficoltà nell'accesso al credito, soprattutto quando le loro caratteristiche non vengono adeguatamente rappresentate dai sistemi di valutazione.
Il Libro bianco riconosce il ruolo fondamentale del Fondo Centrale di Garanzia, proponendo tuttavia un utilizzo più selettivo delle risorse pubbliche, con coperture maggiormente calibrate sul rischio e sulla dimensione aziendale.
Particolare attenzione viene inoltre dedicata ai Confidi, alle banche di credito cooperativo, agli operatori fintech e ai mediatori creditizi, considerati attori complementari al sistema bancario tradizionale.
Il loro contributo può risultare determinante nel ridurre le asimmetrie informative, individuare strumenti finanziari adeguati e accompagnare le imprese nella predisposizione delle richieste di finanziamento.
Per le PMI emerge quindi un'indicazione concreta: conoscere preventivamente la propria bancabilità, disporre di informazioni finanziarie affidabili e pianificare il fabbisogno di credito è sempre più importante.
📘 Scarica gratuitamente il “Libro bianco sul credito alle micro piccole imprese” – Dossier tecnico, giugno 2026.
[SCARICA IL DOCUMENTO COMPLETO IN PDF]
Vuoi comprendere come la tua azienda viene valutata dal sistema bancario e individuare le possibili soluzioni di finanziamento? Fintech Media Finance può analizzare la bancabilità della tua impresa, verificarne il fabbisogno finanziario e valutare le opportunità disponibili sul mercato. Contattaci per un primo confronto.