Per molti anni il modello bancario è stato costruito principalmente attorno a un principio semplice: raccogliere denaro e impiegarlo sotto forma di finanziamenti, generando redditività attraverso il margine di interesse. Negli ultimi quindici anni, però, questo equilibrio è cambiato in modo significativo.
Un primo segnale arriva dall’andamento del credito alle imprese italiane. I dati BCE mostrano che lo stock dei prestiti alle società non finanziarie è cresciuto fino a raggiungere circa 900 miliardi di euro nel 2011, per poi iniziare una progressiva contrazione.
Oggi il valore è sceso a circa 622 miliardi di euro, quasi 280 miliardi in meno rispetto al massimo raggiunto quindici anni fa.
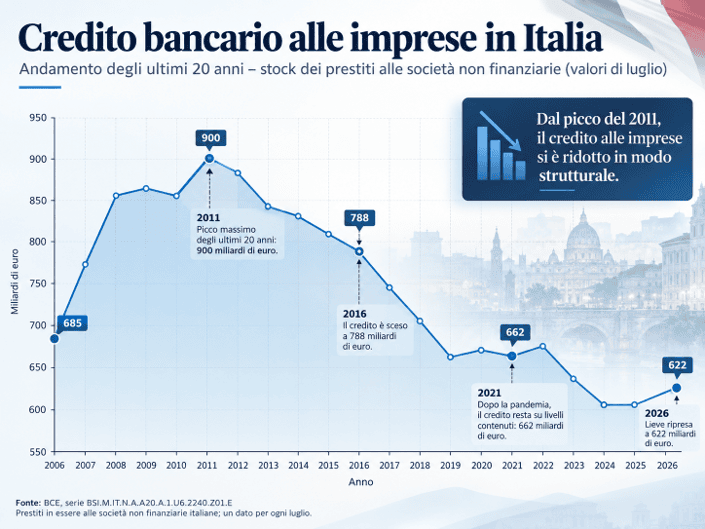
È importante sottolineare che questi numeri rappresentano lo stock di finanziamenti in essere, non le nuove erogazioni annuali. Il dato evidenzia comunque un cambiamento strutturale: il sistema bancario italiano mantiene oggi verso le imprese un volume di impieghi sensibilmente inferiore rispetto ai livelli raggiunti prima della lunga fase di riduzione del credito iniziata dopo il 2011. Parallelamente è cambiato anche il modo in cui le banche generano ricavi.
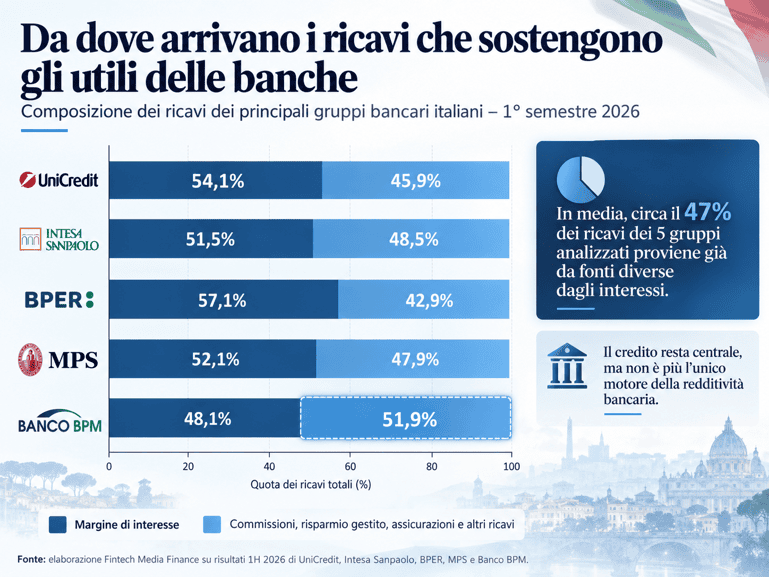
Nel primo semestre 2026, osservando cinque tra i principali gruppi bancari italiani — UniCredit, Intesa Sanpaolo, BPER, Monte dei Paschi di Siena e Banco BPM — emerge che il margine di interesse rappresenta ormai mediamente poco più della metà dei ricavi complessivi.
Il restante 47% circa arriva da altre attività: commissioni, gestione del risparmio, prodotti di investimento, assicurazioni, pagamenti, advisory e attività finanziarie. Il cambiamento è particolarmente evidente in alcuni gruppi.
Per Intesa Sanpaolo, quasi metà dei ricavi del primo semestre proviene già da fonti diverse dal margine di interesse. Per Banco BPM, la quota dei ricavi non legata agli interessi supera addirittura il 50%.
Anche negli altri grandi operatori il fenomeno è evidente: il credito rimane centrale, ma non è più l’unico motore della redditività bancaria.
Questo non significa che le banche abbiano smesso di finanziare le imprese. E neppure che il margine di interesse rappresenti esclusivamente il credito alle aziende: comprende infatti anche mutui alle famiglie, impieghi retail, titoli e altre attività finanziarie. Il punto è un altro.
Oggi una banca può aumentare ricavi e utili attraverso numerose fonti che non richiedono necessariamente un aumento degli impieghi verso le imprese. Il patrimonio del cliente può generare commissioni attraverso fondi, gestioni patrimoniali e prodotti assicurativi. I pagamenti producono ricavi ricorrenti. La consulenza finanziaria, l’advisory e i servizi di investimento contribuiscono ulteriormente alla redditività.
Per questo il rapporto tra banca e impresa sta diventando più complesso.
Per una PMI, la disponibilità generale di liquidità nel sistema non significa automaticamente maggiore facilità nell’ottenere un finanziamento. La banca continua a valutare attentamente merito creditizio, capacità di generare cassa, patrimonializzazione, Centrale Rischi e sostenibilità del nuovo debito.
In un modello bancario sempre più diversificato, il credito diventa quindi una delle componenti della relazione con il cliente, non necessariamente l’unica né sempre quella economicamente più interessante.
Per le imprese questo rende ancora più importante presentarsi al mercato finanziario in modo strutturato, conoscere preventivamente la propria bancabilità e non dipendere esclusivamente dal rapporto con un singolo istituto.Vuoi capire come la tua azienda viene valutata dal sistema bancario e quale capacità di finanziamento può esprimere? Fintech Media Finance analizza la bancabilità dell’impresa, il fabbisogno finanziario e le possibili soluzioni disponibili sul mercato. Contattaci per un primo confronto.