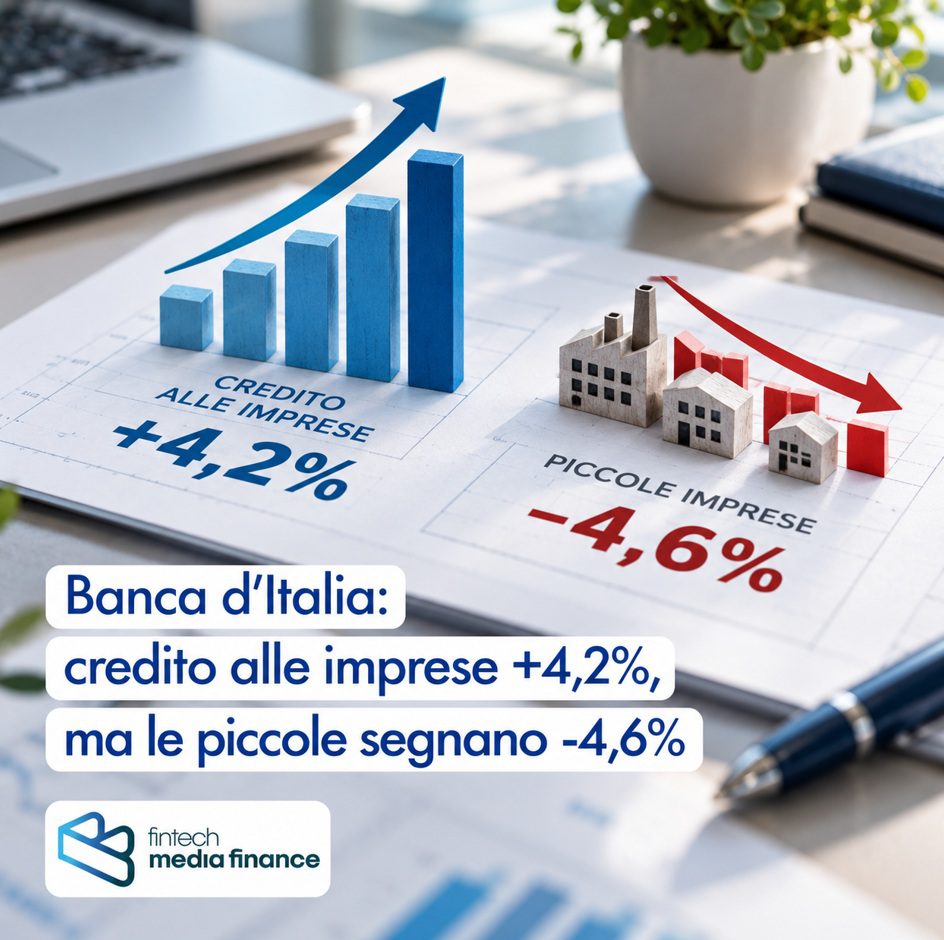
Il credito bancario alle imprese italiane continua a crescere, ma non tutte le aziende beneficiano di questa ripresa. È quanto emerge dal Bollettino Economico n. 4 di ottobre 2026 della Banca d’Italia, che evidenzia un mercato del credito ancora caratterizzato da profonde differenze tra piccole e grandi imprese.
Il Bollettino e la relativa Appendice statistica della Banca d’Italia sono disponibili al seguente indirizzo:
https://www.bancaditalia.it/pubblicazioni/bollettino-economico/2026-4/index.html
Secondo i dati della Banca d’Italia, ad agosto 2026 i prestiti alle società non finanziarie sono aumentati del 4,2% su base annua, in accelerazione rispetto al 4,1% di luglio.
Un dato complessivamente positivo, che nasconde però una realtà molto diversa quando si osserva la dimensione delle aziende.
I finanziamenti alle piccole imprese continuano infatti a diminuire del 4,6%, mentre quelli destinati alle imprese di maggiori dimensioni crescono del 4,7%.
Un divario di oltre nove punti percentuali che conferma come la ripresa del credito non si stia distribuendo uniformemente nel sistema produttivo italiano.
Un altro elemento significativo riguarda le ragioni che stanno sostenendo la domanda di finanziamenti.
La Banca d’Italia evidenzia che la crescita dei prestiti è alimentata anche dall'aumento dei finanziamenti a breve termine, utilizzati dalle imprese per fronteggiare i maggiori fabbisogni di liquidità legati al rincaro dell'energia, alle scorte e al capitale circolante.
L'aumento del credito non corrisponde quindi necessariamente a una maggiore propensione agli investimenti, ma riflette anche la necessità di sostenere l'operatività corrente.
Contemporaneamente, il costo dei finanziamenti torna a salire. Tra maggio e agosto il tasso medio sui nuovi prestiti alle imprese è aumentato di circa 10 punti base, mentre dall'inizio del conflitto in Medio Oriente l'incremento complessivo è stato di circa 35 punti base.
Le indagini richiamate dalla Banca d’Italia segnalano inoltre un lieve peggioramento delle condizioni di accesso al credito nel terzo trimestre 2026, particolarmente evidente tra le imprese manifatturiere con meno di 50 addetti.
In questo scenario, per una PMI non è sufficiente sapere che il credito bancario complessivamente sta aumentando.
Diventa fondamentale comprendere come l'impresa viene valutata dal sistema bancario, conoscere il proprio merito creditizio, monitorare la Centrale Rischi e dimostrare la sostenibilità del fabbisogno finanziario.
La vera sfida non è soltanto ottenere credito, ma strutturarlo correttamente, distinguendo le esigenze di liquidità a breve termine dai finanziamenti destinati agli investimenti.Vuoi conoscere il livello di bancabilità della tua azienda e capire quali soluzioni finanziarie possono sostenere il tuo fabbisogno? Fintech Media Finance può effettuare una valutazione preliminare dell'impresa, analizzarne la struttura finanziaria e individuare le opportunità di credito più coerenti con le sue esigenze. Contattaci per un primo confronto.